
Mengenal Bias Untuk Strategi Marketing
August 30, 2026
Bisnis AI Meledak, Pengguna Copilot Melempem. Kenapa?
September 20, 2026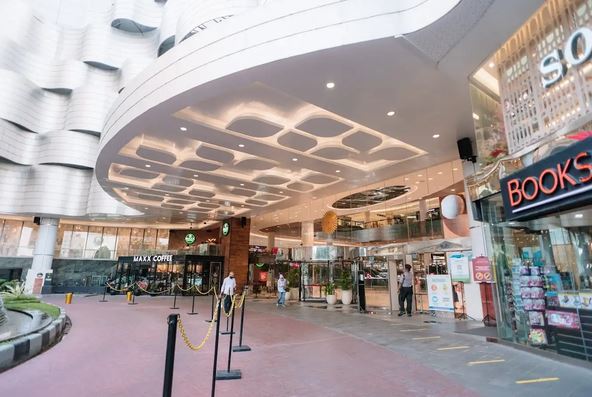
Bayangkan Anda sedang berjalan-jalan di sebuah pusat perbelanjaan besar pada akhir pekan. Eskalator dipenuhi pengunjung, food court ramai, dan area parkir sulit menemukan ruang kosong. Dalam situasi seperti itu, mungkin muncul sebuah pemikiran sederhana: pemilik mall tentu sangat kaya karena setiap toko membayar sewa dan setiap keramaian tampaknya identik dengan meningkatnya pendapatan. Namun, pandangan tersebut sebenarnya terlalu sederhana. Pada dasarnya, mall bukan sekadar bisnis ritel. Mall merupakan bisnis pengelolaan aset properti berskala besar yang dikemas dalam bentuk pusat perbelanjaan. Mesin ekonomi utama yang menggerakkan perusahaan tidak semata-mata berasal dari banyaknya transaksi belanja yang terjadi di dalam gedung, melainkan dari stabilitas arus pendapatan sewa jangka panjang, efisiensi struktur pembiayaan dan utang, serta kemampuan pemilikdalam meningkatkan nilai aset tanah dan bangunan dari waktu ke waktu. Inilah yang membuat bisnis mall, dalam banyak aspek, lebih menyerupai bisnis keuangan dengan wajah bisnis ritel.
Untuk memahami ekonomi di balik bisnis mall, pembahasan perlu dimulai dari fondasi paling dasar, yaitu besarnya modal awal yang diperlukan untuk membangun sebuah pusat perbelanjaan. Di Indonesia, secara umum mall dapat dibedakan berdasarkan skala dan luas area sewanya. Neighborhood mall biasanya memiliki luas area sewa sekitar 10.000 hingga 20.000 meter persegi dan melayani kebutuhan masyarakat di kawasan pemukiman tertentu. Regional mall memiliki luas area sewa sekitar 30.000 hingga 70.000 meter persegi dan umumnya menjadi salah satu tujuan utama masyarakat dalam sebuah kota. Sementara itu, super regional mall memiliki luas area sewa di atas 100.000 meter persegi dan biasanya dilengkapi dengan berbagai fasilitas hiburan seperti bioskop, arena bermain, taman hiburan dalam ruangan, hingga fasilitas rekreasi lainnya.
Menarik Untuk Dibaca : Usaha Bandeng Presto Rumahan
Untuk pembangunan sebuah regional mall, kebutuhan modal awal atau capital expenditure dapat mencapai kisaran ratusan miliar hingga lebih dari satu triliun rupiah. Angka tersebut tampak sangat besar, tetapi komposisi biaya di dalamnya sering kali berbeda dari persepsi masyarakat umum. Banyak orang menganggap bahwa pembangunan struktur gedung merupakan komponen biaya terbesar. Padahal, terdapat sejumlah biaya lain yang porsinya sangat signifikan. Salah satunya adalah harga tanah. Pada lokasi strategis di kota-kota besar seperti Jakarta, Surabaya, dan Bandung, biaya pembelian tanah dapat menyerap sekitar 30 hingga 40 persen dari total investasi. Hal ini menjelaskan mengapa lokasi menjadi salah satu faktor terpenting dalam bisnis mall. Tanah bukan sekadar tempat berdirinya bangunan, melainkan aset finansial yang memiliki potensi peningkatan nilai secara jangka panjang.
Komponen biaya besar berikutnya adalah infrastruktur mekanikal dan elektrikal atau mechanical, electrical, and plumbing (MEP). Komponen ini mencakup sistem pendingin udara berskala besar, sistem pemadam kebakaran otomatis, sprinkler, sistem kelistrikan, genset cadangan, sistem pengolahan limbah, serta berbagai infrastruktur teknis lainnya. Dalam proyek pusat perbelanjaan, biaya MEP dapat mencapai sekitar 20 hingga 25 persen dari total capital expenditure. Mall dengan luas puluhan ribu meter persegi membutuhkan sistem pendingin udara yang beroperasi selama 12 hingga 14 jam setiap hari, sehingga biaya listrik saja dapat mencapai miliaran rupiah setiap bulan.
Selain pembangunan fisik, pengembang juga harus menghadapi biaya perizinan dan sertifikasi keselamatan. Proses tersebut dapat mencakup analisis mengenai dampak lingkungan, persetujuan bangunan gedung, sertifikat laik fungsi, sertifikasi sistem proteksi kebakaran, serta persetujuan terkait akses dan dampak lalu lintas. Pada proyek berskala besar, proses perizinan dapat memakan waktu cukup lama sebelum konstruksi fisik dimulai. Selama periode tersebut, pengembang tetap dapat menanggung biaya bunga atas pembiayaan yang telah digunakan meskipun belum ada pendapatan yang masuk.
Pada tahap ini, muncul dilema strategis mengenai kepemilikan lahan. Pengembang dapat membeli tanah secara langsung untuk memperoleh kontrol penuh atas aset dan potensi kenaikan nilai tanah di masa depan. Namun, pilihan tersebut membutuhkan modal yang sangat besar pada tahap awal. Alternatif lainnya adalah menggunakan skema kerja sama seperti build-operate-transfer atau bentuk kerja sama pengelolaan aset lainnya. Melalui skema tersebut, pengembang dapat mengurangi kebutuhan modal awal untuk pembelian tanah, tetapi harus menerima keterbatasan tertentu, termasuk kewajiban menyerahkan aset setelah periode kerja sama berakhir. Dalam beberapa kasus, periode pengelolaan dapat berlangsung selama puluhan tahun.
Setelah mall berdiri dan mulai beroperasi, pertanyaan berikutnya adalah dari mana sebenarnya pendapatan berasal. Banyak orang menganggap bahwa pendapatan mall terutama berasal dari persentase penjualan tenant. Kenyataannya, struktur pendapatan mall jauh lebih kompleks. Lapisan pertama adalah base rent atau sewa dasar, yaitu biaya sewa tetap yang dibayarkan tenant berdasarkan luas area yang digunakan. Pendapatan ini relatif stabil karena tenant tetap memiliki kewajiban membayar sesuai kontrak, terlepas dari kondisi penjualan mereka.
Lapisan berikutnya adalah service charge atau biaya pelayanan dan pemeliharaan. Biaya ini digunakan untuk membiayai berbagai kebutuhan operasional bersama, seperti kebersihan, keamanan, pemeliharaan area publik, pencahayaan, pendingin udara, dan berbagai fasilitas pendukung lainnya. Selain itu, terdapat pula skema revenue sharing atau bagi hasil berdasarkan omzet, yang biasanya diterapkan pada jenis tenant tertentu sesuai dengan struktur kontrak.
Salah satu aspek menarik dalam bisnis mall adalah peran anchor tenant. Tenant besar seperti supermarket, department store, bioskop, atau pusat hiburan sering kali mendapatkan harga sewa yang lebih rendah dibandingkan tenant kecil. Dalam beberapa kondisi, pengelola bahkan dapat memberikan dukungan tertentu terhadap biaya pembangunan interior atau fit-out. Hal tersebut dilakukan karena anchor tenant berfungsi sebagai magnet yang menarik pengunjung ke dalam mall. Keramaian yang dihasilkan oleh anchor tenant kemudian menciptakan peluang bagi tenant-tenant lain untuk memperoleh pengunjung.
Sebaliknya, tenant kecil yang berada di lokasi strategis atau di area dengan lalu lintas pengunjung tinggi dapat membayar harga sewa per meter persegi yang jauh lebih tinggi. Toko aksesori, gerai makanan ringan, produk kecantikan, dan berbagai usaha ritel kecil lainnya dapat menjadi sumber margin yang menarik bagi pengelola. Model ini menunjukkan bahwa keberhasilan mall tidak hanya bergantung pada tenant yang paling terkenal, tetapi juga pada kemampuan pengelola dalam menciptakan keseimbangan antara tenant penghasil traffic dan tenant dengan kontribusi pendapatan sewa yang tinggi.
Desain mall sendiri juga memiliki peran ekonomi yang sangat penting. Tata letak koridor, posisi eskalator, lokasi fasilitas umum, serta penempatan tenant dirancang untuk mengarahkan pergerakan pengunjung. Tujuannya adalah memperpanjang waktu kunjungan dan meningkatkan kemungkinan pengunjung melewati lebih banyak area ritel. Semakin lama seseorang berada di dalam pusat perbelanjaan, semakin besar kemungkinan terjadinya transaksi tambahan. Dengan demikian, desain bangunan bukan sekadar persoalan estetika, tetapi juga merupakan bagian dari strategi ekonomi.
Berbeda dengan bisnis berbasis keanggotaan seperti pusat kebugaran atau coworking space, mall tidak memiliki basis pelanggan tetap dengan jumlah yang dapat diprediksi. Siapa pun dapat datang dan pergi tanpa melakukan pendaftaran. Oleh karena itu, bisnis mall sangat bergantung pada stabilitas traffic pengunjung. Kondisi ini menuntut pengelola untuk terus menciptakan alasan agar masyarakat datang kembali. Bioskop dengan jadwal film baru, restoran dengan konsep yang terus berkembang, acara musiman, pameran, festival, dan aktivitas komunitas merupakan bagian dari strategi untuk menciptakan kunjungan berulang.
Di balik kemegahan sebuah mall, terdapat berbagai biaya tersembunyi dan risiko yang dapat memberikan tekanan besar terhadap arus kas. Salah satunya adalah pola musiman. Periode Ramadan dan menjelang Hari Raya, misalnya, dapat meningkatkan jumlah pengunjung secara signifikan dibandingkan bulan-bulan biasa. Namun, setelah periode tersebut berakhir, traffic dapat mengalami penurunan. Pengelola yang tidak memiliki perencanaan kas yang baik dapat mengalami tekanan likuiditas, terutama jika pada saat yang sama terdapat kewajiban pembayaran utang dan biaya operasional yang besar.
Risiko berikutnya adalah tenant turnover atau tingkat pergantian tenant. Tenant kecil dan menengah, khususnya pada sektor fashion dan kuliner, dapat mengalami perubahan yang cukup cepat. Ketika sebuah tenant keluar, pengelola menghadapi risiko kekosongan unit. Selama ruang tersebut belum terisi, pendapatan sewa berkurang. Selain itu, pengelola mungkin harus mengeluarkan biaya untuk renovasi, perbaikan, promosi, dan persiapan ruang bagi tenant baru. Masa kekosongan yang berlangsung beberapa bulan dapat memberikan dampak langsung terhadap pendapatan.
Dari sisi hukum dan keselamatan, pengelola mall juga memiliki tanggung jawab yang besar terhadap publik. Kebakaran, kecelakaan pengunjung, kegagalan struktur, gangguan sistem, atau insiden lainnya dapat menimbulkan konsekuensi hukum dan reputasi yang serius. Oleh karena itu, biaya asuransi properti dan tanggung jawab publik menjadi salah satu komponen pengeluaran penting dalam operasional mall berskala besar.
Risiko terbesar dalam bisnis mall sering kali justru berasal dari struktur keuangan. Pengalaman sejumlah operator pusat perbelanjaan di dunia menunjukkan bahwa sebuah perusahaan tidak selalu mengalami kesulitan karena kekurangan pengunjung. Dalam beberapa kasus, masalah utama muncul akibat struktur utang yang tidak sesuai dengan karakter aset yang dimiliki. Mall merupakan aset jangka panjang dengan periode pengembalian investasi yang panjang. Ketika aset jangka panjang dibiayai menggunakan utang jangka pendek, perusahaan akan menghadapi risiko refinancing. Jika suku bunga meningkat atau akses terhadap pembiayaan baru menjadi lebih sulit, beban bunga dapat meningkat lebih cepat daripada pertumbuhan pendapatan sewa.
Kondisi tersebut menjelaskan mengapa beberapa perusahaan properti dapat mengalami kesulitan meskipun aset yang mereka miliki masih ramai digunakan. Masalahnya bukan selalu pada kualitas aset atau jumlah pengunjung, tetapi pada kemampuan perusahaan dalam memenuhi kewajiban keuangannya. Struktur utang, jangka waktu pembiayaan, tingkat bunga, dan rasio antara utang dengan ekuitas menjadi faktor yang sangat menentukan keberlangsungan bisnis.
Untuk melihat gambaran ekonominya secara sederhana, bayangkan sebuah neighborhood mall dengan luas area sewa sebesar 15.000 meter persegi. Jika total investasi awal mencapai sekitar Rp600 miliar dan harga sewa rata-rata berada pada kisaran Rp250.000 per meter persegi per bulan dengan tingkat okupansi 85 persen, maka pendapatan sewa kotor dapat mencapai sekitar puluhan miliar rupiah setiap tahun. Namun, pendapatan tersebut tidak seluruhnya menjadi keuntungan. Biaya operasional seperti listrik, keamanan, kebersihan, pemeliharaan, asuransi, dan gaji karyawan dapat menyerap sebagian besar pendapatan.
Apabila biaya operasional menyerap sekitar 40 hingga 50 persen dari pendapatan kotor, maka laba operasional sebelum bunga dan pajak berada jauh di bawah total pendapatan yang diterima. Dengan investasi awal sebesar Rp600 miliar, periode pengembalian modal murni dari kegiatan operasional dapat berlangsung selama puluhan tahun. Inilah alasan mengapa pemilik mall tidak hanya mengandalkan pendapatan sewa untuk memperoleh keuntungan.
Komponen penting lainnya adalah capital appreciation atau peningkatan nilai aset properti. Tanah dan bangunan yang berada di lokasi strategis dapat mengalami kenaikan nilai seiring pertumbuhan kawasan, pembangunan infrastruktur, peningkatan populasi, dan perkembangan ekonomi kota. Dalam jangka panjang, kenaikan nilai aset ini dapat memberikan kontribusi keuntungan yang sangat besar bagi pemilik.
Selain pendapatan utama dari sewa, pengelola mall juga dapat mengembangkan berbagai sumber pendapatan tambahan. Di antaranya adalah penyewaan ruang iklan, billboard digital, pendapatan parkir, penyewaan area untuk pameran dan event, kerja sama dengan institusi keuangan, serta monetisasi fasilitas pendukung lainnya. Dalam perkembangan terbaru, data mengenai pola pergerakan pengunjung juga memiliki nilai ekonomi yang semakin penting, terutama untuk mendukung analisis perilaku konsumen dan pengambilan keputusan tenant.
Dalam skenario optimistis, sebuah mall dapat beroperasi dengan tingkat okupansi tinggi secara konsisten, memiliki komposisi tenant yang seimbang, serta didukung struktur pembiayaan yang sehat. Dalam kondisi tersebut, mall dapat menjadi instrumen investasi jangka panjang yang stabil dengan kombinasi pendapatan operasional dan peningkatan nilai aset.
Namun, dalam skenario yang lebih realistis, pengelola harus menghadapi berbagai tantangan secara bersamaan. Tingkat okupansi dapat berubah mengikuti kondisi ekonomi. Tenant dapat mengalami kegagalan bisnis atau berpindah ke lokasi lain. Persaingan dengan perdagangan digital dapat mengurangi permintaan terhadap beberapa kategori ritel. Biaya energi dapat meningkat, sementara kenaikan suku bunga dapat memberikan tekanan terhadap pembiayaan. Oleh karena itu, mall yang terlalu bergantung pada satu kategori tenant menjadi lebih rentan dibandingkan mall dengan bauran tenant yang terdiversifikasi.
Pada akhirnya, kunci keberhasilan bisnis mall bukan terletak pada seberapa megah bangunannya atau seberapa terkenal merek yang mengisi ruang ritelnya. Terdapat tiga faktor utama yang menentukan daya tahan sebuah mall, yaitu kesehatan struktur utang, kemampuan menyesuaikan komposisi tenant terhadap perubahan perilaku konsumen, dan kemampuan menciptakan alasan baru bagi masyarakat untuk terus datang.
Mall bukan sekadar tempat untuk membeli barang. Mall merupakan cerminan dari bagaimana ruang, waktu, perilaku konsumen, aset, dan uang dikelola secara bersamaan. Seperti halnya bisnis properti berskala besar lainnya, perbedaan antara perusahaan yang bertahan dan perusahaan yang mengalami kesulitan bukan hanya ditentukan oleh seberapa ramai lorongnya pada hari ini, tetapi oleh seberapa kuat fondasi keuangannya ketika menghadapi periode yang sepi.
Oleh karena itu, ketika Anda berjalan melewati lorong sebuah mall yang ramai, perlu diingat bahwa yang sedang berlangsung bukan sekadar aktivitas jual beli. Di balik etalase yang berkilau, sistem pendingin yang terus bekerja, tenant yang berganti, dan keramaian pengunjung, terdapat sebuah mesin ekonomi dan keuangan berskala besar yang bekerja secara kompleks dan senyap.
Menarik Untuk Ditonton : Terus Mencari Konsumen Baru, Tapi Lupa Dengan Konsumen Lama